美債30年息破5.4%唔止美國事:五大經濟體長債同日破多年高位
油價上升、科技企業發債潮及美國財政壓力,加上主要央行議息在即,觸發全球長期利率同步上揚。

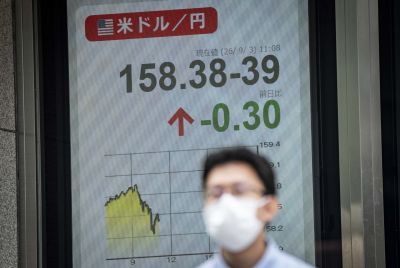
美國30年期國債收益率周二(9月15日)盤中一度升穿5.40%,創下2007年6月以來、即近19年新高;同日10年期美債收益率亦升穿5.02%,同樣刷新2007年以來紀錄。放眼全球,日本10年期國債收益率同步升至約3.03厘,為1996年以來最高水平;同一日,英國10年期國債收益率升破5.40%、創2007年以來新高,法國10年期收益率升穿4.5厘、創2008年以來新高,德國10年期收益率亦升至2009年以來高位。這不只是美債一個市場的故事——全球多個主要經濟體的長期國債,幾乎同一日集體遭遇拋售。
當無風險收益率有效站穩5厘以上,所有依賴貼現率計算的資產——公募基金、股票估值,以至供樓利息——都在經歷一場悄無聲息的重新定價。
一、避險資產變成被避險的對象
長期以來,「債券」代表安全、穩健、低波動。但過去一個月,這個常識正被打破。
美債收益率與價格反向運動,30年期收益率升上5.40厘,意味投資者要求極高的溢價,才願意持有美國國債。這種恐慌並非美國獨有:日本國債一直被視為全球最後的避風港之一,由日本央行透過收益率曲線控制政策壓住;但這次,市場對日本財政可持續性的憂慮,壓過了央行的托底能力,10年期日債收益率毫無懸念地突破了長期管控水平。而英、法、德長債同步升至多年高位,說明這輪拋壓的規模,比單純的「美日聯動」更廣——全球長端利率正在經歷一次系統性壓力測試。
二、誰在推波助瀾?三重壓力疊加
第一,中東局勢點燃的通脹憂慮。國際地緣政治摩擦升級,布倫特原油價格一度升至107.3美元一桶。油價是全球經濟的成本底座,一旦重回百元以上,市場立即意識到通脹粘性可能捲土重來,持有固定收益債券的投資者將面臨購買力縮水的實際損失,因此加速拋售長債。
第二,科技巨頭發債潮。為了應付人工智能晶片採購及數據中心建設的天文數字資本開支,微軟、Meta(Meta Platforms)、甲骨文(Oracle)、Alphabet及亞馬遜等科技巨頭正在一級市場大規模發行投資級債券——這批企業融資需求,直接與美債爭奪同一批長期資金買家,推高整體融資成本。與此同時,投行因監管資本約束而縮減庫存,令原本消化巨量債券的中介力量減弱。
第三,美國政府的財政黑洞。聯邦財政赤字持續擴大,本財年迄今,美國財政部累計淨利息支出歷史上首次突破1萬億美元,而聯邦債務總額已逼近40萬億美元。過去量化寬鬆年代,美聯儲曾是最大的兜底買家;如今隨着資產負債表收縮,這位曾經的超級買家撤退,只能靠更敏感的私人部門資金硬扛。(值得留意的是,市場對「外國官方買家結構性減弱」是否等於「拋售美債」仍有分歧——有分析認為這更多是外國央行儲備管理方式的結構性轉變,而非真正的信心流失,詳見下方事實核查。)
三、5厘無風險利率,對你的錢包意味着什麼?
手上的基金和理財產品:如果你持有主打穩健的「固收+」或短債基金,短期內大概率會見到淨值輕微回撤——市場整體收益率上行,舊債券的價格便會下跌,這是「久期風險」,不是基金經理操作失誤。
供樓與企業融資:對香港讀者而言,這一點比對內地讀者更直接——港元實行聯繫匯率制度,美聯儲的利率決定,一直是金管局跟隨調整基本利率的依據,繼而影響HIBOR、最優惠利率,直接牽動H按、P按供樓一族的每月供款。至於中國內地,房貸利率雖不完全由美債收益率直接決定,但企業海外發債成本上升,同樣會透過人民幣資產的外部折現率,傳導至內地實業信貸環境,推高企業融資成本,壓抑上市公司盈利預期。
個人儲蓄策略:當無風險收益率真的逼近5厘,儲戶的貪婪會被喚醒。Hilbert Group高級投資組合經理Jesse Marre指出:「一旦突破5%,風險資產就開始令人擔憂。」大量原本投向高風險股票的資金,可能回流至國債或大額存單,銀行存款與理財產品的競爭將更趨激烈。
四、本周風暴眼:不只是美聯儲
這星期,市場焦點其實有兩個,不只一個。美聯儲議息會議(FOMC)於9月15至16日舉行,據市場對聯邦基金期貨的定價,加息25個基點的機率已升至約85%至88%,若落實,聯邦基金利率目標區間將由現時3.50%至3.75%,升至3.75%至4.00%——這意味市場對「本周加息」的預期,並非簡單的按兵不動與加息各半,而是傾向認為加息已成大概率事件。
同一星期,日本央行亦於9月17至18日召開議息會議,市場普遍預期日本央行同步加息,令其基準利率升至1995年以來最高水平——換言之,美、日兩大央行的決策窗口重疊在同一星期,任何一方的政策信號偏離預期,都可能觸發新一輪震盪,這正是前文日債部分之所以特別值得留意的原因。
瑞銀集團美國利率策略主管Phoebe White此前曾指出,實體經濟尚未出現明顯疲軟迹象,這使得單純靠加息壓抑通脹變得困難。市場亦普遍關注外國官方投資者對美債的結構性需求是否已經減弱,這將影響美聯儲日後能否再度透過擴表救市。
五、結語:在不確定性中尋找確定性
美債30年期收益率觸及5.40%,加上英、日、法、德長債同步創多年新高,這不只是華爾街的一則頭條,更是全球宏觀金融周期切換的里程碑。依靠廉價資金驅動的繁榮敘事即將終結,取而代之的,是一個對現金流、成本控制和對冲能力提出極高要求的新周期。
對於普通投資者而言,現階段最應該做的,不是恐慌性拋售,而是檢視自己資產組合中的「長久期」暴露;在利率真正見頂回落之前,保持現金流彈性,關注那些擁有強勁自由現金流、而非僅靠概念融資的公司,或許是穿越這場風暴較穩妥的做法。
© Copyright IBTimes {{Year}}. All rights reserved.