高盛:AI五年內新增耗電量堪比一個日本,電力荒隨時成最大死穴
高盛大幅上調美國及全球數據中心用電預測,但燃氣輪機、變壓器、輸電設備及熟練技工短缺,或成為擴張樽頸。

美國電力市場正經歷一場結構性重構。高盛可持續投資部門主管Brian Singer及其團隊在最新研究報告中,用一個直觀的比較說明問題有幾大——到2030年,美國數據中心因AI帶動嘅電力需求,將令當地數據中心總耗電量升至108吉瓦,較之前估算嘅83吉瓦大幅上調約三成。高盛同時將2025至2030年全球數據中心電力需求增幅嘅預測,由117%上調至約170%。
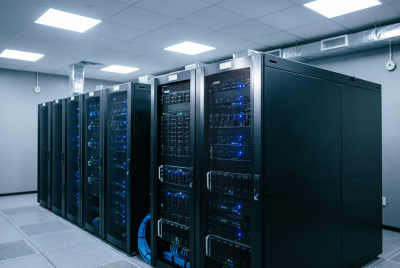
這個判斷背後有明確邏輯:AI大模型訓練對算力嘅需求正指數級放大。英偉達H100/H200等高端晶片單卡功耗超過700瓦,一個中型數據中心機櫃就可能配備數千張GPU卡。隨住大型語言模型嘅參數量繼續向萬億級攀升,單個數據中心嘅電力負荷已由早年嘅兆瓦級跳升至吉瓦級。
108吉瓦點嚟?——一個常被簡化嘅比喻
高盛喺2025年9月嘅報告入面,將2030年美國數據中心電力需求嘅預測,由83吉瓦上調至108吉瓦;主要驅動因素有二:一是451 Research數據顯示大量新項目排隊上馬,二是現有數據中心嘅使用率上升——美國主要數據中心市場嘅空置率已由過往嘅2%至7%,回落至目前嘅1%至2%。
值得留意嘅係,坊間流傳「美國新增電力需求相當於一整個日本」呢個講法,原始出處其實係高盛對全球(唔止美國)由2024年至2030年因AI而增加嘅用電量所做嘅比喻——同「美國2030年108吉瓦」呢個數字並非完全對應同一件事,兩者容易畀人混為一談。不過,若單純以108吉瓦作全年持續負荷計算(108吉瓦 × 8,760小時 ≈ 946太瓦時),呢個數字本身亦相當接近日本全國全年總耗電量(約900至950太瓦時水平),所以「一個新日本」呢個比喻雖然嚴格嚟講講嘅係全球增量而非美國單一數字,但用嚟感受呢場電力需求嘅規模,方向上並冇偏離事實太遠。
超大型雲端服務商嘅資本開支計劃亦印證呢個趨勢。高盛預測,微軟、亞馬遜、Google同Meta四大巨頭嘅雲端業務相關資本開支,將由早前估算嘅1.2萬億美元(2027年)上調至1.7萬億美元,2029年嘅預測亦由1.5萬億美元上調至2.1萬億美元。呢筆錢有相當部分將直接轉化為數據中心建設成本同電力採購開支。
但呢啲數字本身唔係風險,只係起點。真正嘅矛盾在於:現有電力基建能唔能夠追得上呢個速度?
硬件瓶頸,第一道牆
高盛策略師Allison Nathan總結出嘅關鍵障礙好具體:燃氣輪機、變壓器、輸電線路,同技術工人。呢四個環節構成由發電機到插座嘅完整鏈條,每一環都存在供應緊張問題。
先講燃氣輪機。由於電網並網排隊時間長達2至7年,唔少數據中心選擇自建「廠內自備電站」(Behind-the-Meter,簡稱BTM)繞過公共電網。高盛已將2030年美國表後燃氣發電裝機容量嘅預測上調至約30吉瓦,實際發電量料超過20吉瓦,足以覆蓋當年數據中心需求嘅約兩成。但燃氣輪機嘅製造週期通常為18至24個月,訂單積壓嚴重,通用電氣旗下嘅GE Vernova(美股代號:GEV)同西門子能源(Siemens Energy,德交所代號:ENR)嘅生產線已滿載,短期內難以快速擴產。
變壓器嘅問題同樣緊迫。大型電力變壓器(尤其額定容量超過500MVA嘅設備)交付週期已由疫情前嘅約12個月,延長至目前嘅36個月甚至更長,部分報道更指美國市場嘅交付週期已由50周延長至127周。原因唔止產能不足——稀土磁性材料同銅線價格上漲壓縮咗利潤率,令部分廠商延遲新工廠投資。
至於技術工人,高壓電工、變壓器裝配工同電力系統工程師嘅短缺屬結構性問題。美國勞工部數據顯示,電力行業熟練技工嘅平均年齡已超過50歲,新一代從業者流入速度遠遠追唔上退休潮。
呢三類瓶頸疊加嘅結果係:邊個最快攞到設備、請到人,邊個就可以鎖定優質地皮、率先投產。
天然氣暫居主導,核電遠水難救近火
電源結構方面,高盛預計未來十年美國數據中心用電組合中,天然氣發電佔比將升至約六成,餘下四成來自可再生能源加儲能。呢個比例睇落意外,實情合理——風電、光伏嘅間歇性特徵,同AI算力所需嘅24小時不間斷供電存在天然矛盾,而鋰電池儲能嘅成本同壽命,暫時仍不足以支撐純綠電方案。
核電屬於遠期選項,但落地速度緩慢。雖然微軟去年透過購電協議,支持位於賓夕凡尼亞州嘅三哩島核電站重啟項目,但呢個更多屬象徵性試點。新建一座核反應堆由審批到投運,通常需時十年以上,未能解決眼前五年嘅供需缺口。
呢種現實令天然氣成為過渡期嘅主要選項——燃燒相對清潔(碳排放約為燃煤發電一半)、啟動速度快(燃氣輪機可喺數分鐘內達至滿負荷運轉)、選址亦相對靈活。加上美國頁岩氣革命帶來長期低價嘅天然氣供應,「用天然氣為AI供電」喺經濟賬上變得划算。
但呢亦埋下新爭議:喺全球暖化嘅背景下,容許數據中心大量使用化石燃料,係咪同其碳中和承諾自相矛盾?目前業界嘅答案係——暫時妥協,等待技術突破。
邊個受惠?
回到投資者最關心嘅問題:邊啲環節會受惠?
最直接嘅係電氣設備製造商。變壓器領域,美國嘅GE Vernova同伊頓公司(Eaton Corporation,美股代號:ETN),以及瑞士上市集團旗下嘅日立能源(Hitachi Energy,屬日本日立集團子公司,正大舉投資擴產北美及歐洲廠房),都喺擴大產能;中國嘅特變電工(A股代號:600089.SH,旗下沈陽變壓器集團為其子公司,並非獨立第三家企業)等廠商,亦透過取得美國大型電力變壓器認證等方式打入當地供應鏈。燃氣輪機方面,GE Vernova同西門子能源嘅股價喺過去兩年累計升幅遠超一倍——當中西門子能源單計2024年一年已升逾三倍,GE Vernova自2024年分拆上市至今股價亦升逾五倍,反映市場對需求早已提前定價。
其次係天然氣相關產業。管道運輸商(如Enterprise Products Partners,美股代號:EPD;TC Energy,美股/加股代號:TRP)、液化天然氣出口設施營運商,都將受惠於發電用氣嘅增量。此外,專門服務數據中心冷卻系統嘅企業亦會獲得額外收入——大型數據中心每千瓦功率,就需要約1噸水嘅蒸發冷卻能力。
最後係擁有自備電站能力嘅開發商。以Utah州為例,Creekstone Energy正喺當地開發規模達10吉瓦嘅「Delta Gigasite」項目,混合天然氣、太陽能同核能供電;另一間專注AI數據中心嘅開發商Crusoe,就同能源公司Tallgrass喺懷俄明州合作興建1.8吉瓦嘅燃氣發電及數據中心綜合項目。呢類公司唔再單純賣電,而係賣「可預見嘅電力保障」,溢價空間遠高於傳統公用事業。
當然,都要睇埋壓力面。普通居民嘅電費賬單可能會承壓——喺新建發電設施嘅基建成本,往往會透過電網收費轉嫁畀終端用戶嘅機制下,美國聯邦能源監管委員會(FERC)近期已留意到呢個趨勢,並正研究相關監管規則會否需要調整。
觀察指標清單
如果想跟蹤AI電力產業鏈嘅走向,可留意以下幾個指標:
第一,新簽數據中心電力合約嘅數量同平均容量——呢個係最直接嘅先行指標,可重點留意Microsoft Azure、AWS、Google Cloud嘅招標文件。
第二,大型變壓器嘅平均交付週期同價格走勢——當交付期超過36個月、價格連續三季上升,代表供應瓶頸正在加劇。
第三,天然氣期貨曲線(Henry Hub月線)——若未來兩年期貨價低於現貨價,代表市場已將需求增長計入定價;反之則代表市場尚未充分反映電力需求增量。
第四,州級電力限制令嘅數量同範圍——德州ERCOT、加州CAISO等區域電網管理機構若發出限電通知,就係基建追唔上需求嘅信號。
第五,任何一家超大型雲端服務商嘅核電採購談判進展——一旦核電成為主力電源之一,整條產業鏈嘅投資邏輯都要重寫。
内容不構成投資建議,讀者據此作出任何投資決策前,應自行核實有關資料及諮詢專業意見。
© Copyright IBTimes {{Year}}. All rights reserved.